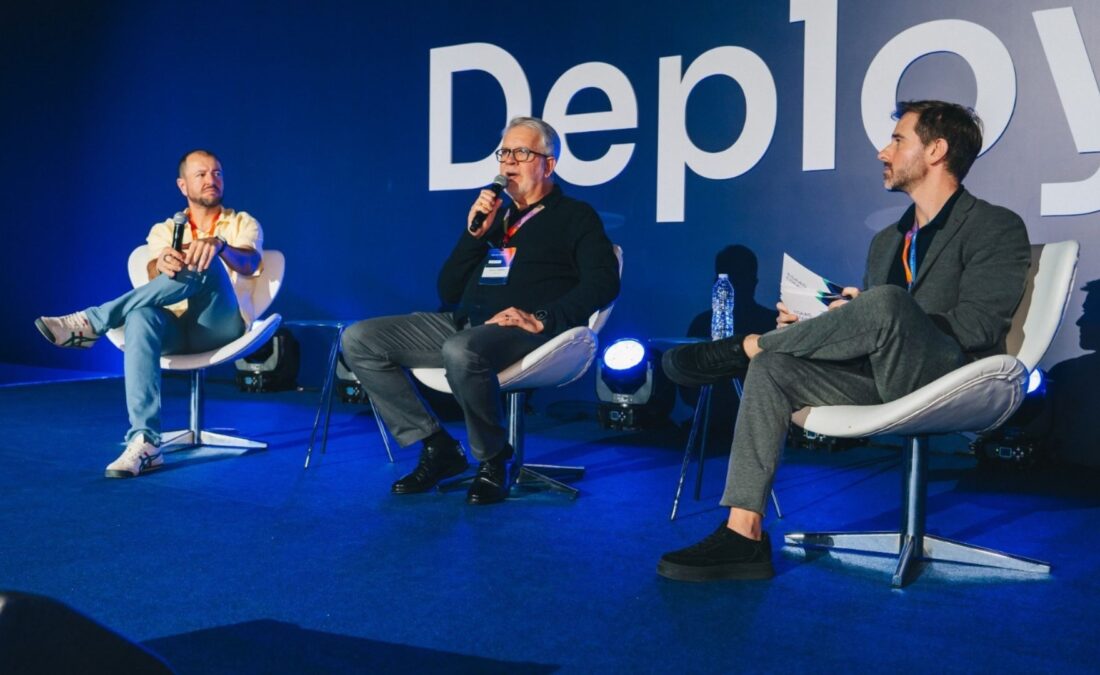
Agentes de Inteligência Artificial (IA) que contratam serviços, pagam e recebem dinheiro de outros agentes podem abrir uma nova frente de uso para as stablecoins nos próximos cinco anos. A avaliação é de Fabrício Tota, executivo responsável pelos negócios cripto do Mercado Bitcoin (MB). Ele falou na quarta-feira (14/10) no “Asaas Connect 2026“, evento da plataforma de pagamentos Asaas, em um debate sobre o futuro do dinheiro com João Vitor Possamay, diretor financeiro (CFO) do Asaas, e Paulo Gerber, fundador da empresa que nasceu como Gamers Bank e hoje opera como Bullet Cash.
O mercado chama essas operações de pagamentos agênticos. Nelas, um programa de IA executa a transação com autonomia, em nome de uma pessoa ou empresa, sem que ninguém precise clicar em um botão de confirmação. Um agente pode, por exemplo, contratar uma consulta a um banco de dados oferecido por outro agente e pagar por ela em frações de segundo.
Segundo Fabrício, esse tipo de cliente dificilmente vai se encaixar na estrutura bancária atual.
“Eu não vejo um agente indo ao banco, fazendo face match (reconhecimento facial) para abrir a conta ou colocando o seu endereço para poder ter uma conta em banco. Por isso acredito muito que esse trilho tenha alguma coisa a ver com o meu segmento, com o mundo cripto, blockchain e stablecoins”, afirmou.
A tese ainda é uma aposta. Fabrício não apresentou estimativa de mercado nem anunciou produto do MB voltado a esse público.
“É algo que tem atraído muito a minha atenção. Tenho dedicado um bom tempo para conseguir entender e imaginar para onde isso vai e como se preparar para esse futuro”, disse.
Gigantes já testam o modelo
Fora do Brasil, algumas das maiores empresas de pagamento e tecnologia já constroem a base para esse tipo de transação. Em maio de 2025, por exemplo, a Coinbase lançou o protocolo x402, que permite a agentes pagar por recursos dentro da própria comunicação da internet.
Na mesma direção, o Google criou o Agent Payments Protocol (AP2) com mais de 60 organizações, entre elas Mastercard, American Express, PayPal e Coinbase. O protocolo foi desenhado para funcionar com cartões, transferências bancárias e stablecoins. Já a Stripe passou a aceitar pagamentos via x402 em fevereiro deste ano, permitindo que desenvolvedores cobrem agentes em USDC, a stablecoin de dólar da Circle.
Visa e Mastercard, por sua vez, seguem por outra via. As duas bandeiras adaptam suas redes de cartão com credenciais e autorizações específicas para agentes, sem exigir uma infraestrutura nova.
Embora ainda sejam modestos, os volumes já aparecem. Em julho deste ano, agentes liquidaram 13,5 milhões de pagamentos via x402 em 30 dias, quase todos de frações de centavo, com valor médio perto de sete centavos de dólar. Além disso, a consultoria Juniper Research projeta US$ 8 bilhões em gastos feitos por agentes neste ano e US$ 1,5 trilhão em 2030.
Onde o pagamento ainda trava
Essa aposta em novos trilhos parte de um diagnóstico: os meios de pagamento atuais foram pensados para pessoas e, mesmo para elas, ainda guardam atritos.
O Brasil tem um sistema de pagamentos diversificado. Dados do Banco Central citados por João Vitor, do Asaas, mostram que o País registrou 78,4 bilhões de transações no segundo semestre de 2025. Desse total, o Pix respondeu por 54,7%, enquanto os cartões de crédito, débito e pré-pagos ficaram com 30,4%.
Para Paulo, da Bullet Cash, que passou quase 20 anos na Credicard, a autenticação continua sendo o ponto mais difícil de resolver.
“Às vezes, quando você vai pagar, vem alguma confirmação adicional, por um token ou por email. Isso desgasta um pouco o cliente, por vezes falha e muitas vezes acaba significando uma perda de venda”, disse.
Já Fabrício usa o Pix e o pagamento por aproximação como referências de conveniência, mas reconhece limites até no sistema instantâneo brasileiro.
“O Pix é incrível, fantástico, mas, por uma questão de prevenção a fraude, na madrugada não funciona tão bem assim. Tem uma série de restrições que o banco ou a instituição de pagamento impõe, ou que você mesmo se impõe”, afirmou.
No comércio online, o cartão de crédito recebe a crítica mais dura do executivo.
“O pagamento com cartão de crédito no celular ou no computador é uma coisa muito tortuosa. Você acha que é só colocar o número do cartão. Não, é o número, a data de validade, o CVV (código de verificação), o endereço, o nome, o CPF, o CEP e, eventualmente, ainda pode falhar e pedir uma confirmação”, disse.
Por outro lado, pagar com criptoativos também está longe de resolver o problema, admite Fabrício.
“Acho que tenho lugar de fala por ser alguém da indústria. A experiência de usar a stablecoin para pagar ou para receber não é exatamente boa. Tudo o que você precisa cuidar em segurança para ter uma carteira disponível no celular ou no computador é um tanto complexo e oferece bastante risco também”, afirmou.
Diante dessas limitações, ele defende integrar os sistemas em vez de trocar um pelo outro. Para um agente de IA, essas barreiras pesam ainda mais. Afinal, preencher formulários, receber códigos por mensagem e passar por reconhecimento facial são etapas pensadas para gente, e não para programas que fazem milhares de operações por dia.
Por que as stablecoins entram na conta
É nesse contexto que entram as stablecoins. Uma stablecoin é uma representação digital de uma moeda tradicional registrada em blockchain, a tecnologia de registros distribuídos que dá base ao Bitcoin. Na maior parte dos casos, a moeda de referência é o dólar. Cada unidade deve ter lastro em dinheiro ou em títulos públicos guardados pela empresa emissora.
Segundo Fabrício, esse lastro resolveu um obstáculo antigo dos pagamentos em cripto:
“Antes você podia mandar um Bitcoin para o cara lá no Japão para pagar um serviço. Mas e se eu receber e ele desvalorizar? E se eu paguei e ele valorizou? As stablecoins foram a resposta, porque no final do dia é dólar”, disse.
Segundo o executivo, o mercado tem cerca de US$ 300 bilhões em stablecoins emitidas, e esses ativos transacionaram em 2025 mais do que Visa e Mastercard somadas. Para este ano, ele projeta um volume entre 30% e 40% acima do registrado pelas duas bandeiras. No Brasil, o uso em remessas internacionais ganhou força com o Imposto sobre Operações Financeiras (IOF), afirma Fabrício.
Os dados públicos dão uma dimensão desse mercado. O valor total das stablecoins em circulação chegou a cerca de US$ 308 bilhões em agosto deste ano, depois de bater o recorde de US$ 322,4 bilhões em maio. O volume de transferências somou cerca de US$ 33 trilhões em 2025, alta de 72% sobre o ano anterior, segundo a Bloomberg, e superou em cerca de 39% o volume combinado de Visa (US$ 14,5 trilhões) e Mastercard (US$ 9,2 trilhões).
Essa comparação, porém, exige cautela. Os registros em blockchain e o volume das redes de cartão medem coisas diferentes, já que boa parte das transferências em stablecoins envolve operações entre carteiras e ajustes de liquidez, e não compras. Por isso, a Chainalysis, empresa norte-americana de análise de blockchain, estima que os fluxos de pagamento em stablecoins só devem empatar com o volume de Visa e Mastercard entre 2031 e 2039.
A ponte entre dois mundos
Para os pagamentos agênticos ganharem escala, contudo, não basta o agente conseguir iniciar uma transação. A infraestrutura também precisa executar e liquidar cada operação com segurança, de preferência sem que o usuário perceba qual tecnologia está por trás.
Uma das possibilidades, na visão de Fabrício, é a tokenização. O termo significa criar em blockchain a versão digital de um ativo que já existe, como uma debênture ou a própria moeda. Nessa rede rodam os contratos inteligentes (smart contracts), programas que executam regras de negócio automaticamente. Como exemplo, o executivo cita o pagamento dividido, conhecido como split payment, que o Banco Central discute hoje para o Pix.
“O split payment é o smart contract 101. Imagine que a pessoa A quer fazer um pagamento que se divide entre a pessoa B e a pessoa C. O primeiro exercício de programação que você faz é esse”, explicou.
Além disso, o mesmo recurso permite a chamada liquidação atômica. Nela, o dinheiro e o ativo trocam de mãos ao mesmo tempo, e a operação só se completa se as duas pontas cumprirem sua parte. Para agentes que negociam entre si em alta velocidade, essa garantia elimina o risco de um lado pagar e o outro não entregar.
Na visão de Fabrício, o cliente nem vai notar essa camada.
“Você vai ver a sua conta em reais, dólares ou euros, mas não vai saber exatamente, e o mais importante é que não vai te importar, se aquilo é uma stablecoin”, afirmou.
Em outras palavras, o ativo continua o mesmo; o que muda é o trilho usado para movimentá-lo.
“O trem bala continua sendo um trem, mas está rodando num trilho super específico para viajar a 300 quilômetros por hora”, comparou.
A Bullet, empresa de Paulo sediada no Canadá, já opera com essa proposta. A companhia migrou os clientes do Gamers Bank, que atendia jogadores de pôquer, para um produto construído em blockchain a partir da segunda metade de 2024.
“Os bancos centrais do mundo inteiro estão partindo para criar suas stablecoins, ou para ter as stablecoins disponíveis, e o trilho do blockchain é muito mais seguro, muito mais moderno e muito mais flexível”, disse Gerber.
Para explicar a diferença, ele compara essa estrutura às transferências internacionais pelo sistema Swift (Society for Worldwide Interbank Financial Telecommunication), que são seguras, mas caras e lentas para pagamentos pequenos.
Quem autoriza o robô a gastar
A infraestrutura, no entanto, é apenas parte do desafio. Se os agentes vão pagar sozinhos, alguém precisa estabelecer quanto podem gastar, com quem e em que condições. Essa é uma das perguntas que ainda separam a previsão da realidade do mercado.
Paulo defende que a escolha final continue nas mãos de quem paga. “Na hora de pagar, eu acho que sempre vai ter um momento em que se exige a decisão final do consumidor”, disse. Essa posição expõe uma tensão: um agente autônomo só faz sentido se puder agir sem pedir confirmação a cada passo.
Já existem iniciativas para lidar com esse dilema. O protocolo AP2 vincula cada ação do agente a uma autorização explícita da pessoa, que registra quem permitiu o quê e em quais condições. Os tokens da Mastercard para agentes, por sua vez, carregam a identidade do agente, as permissões do usuário e os limites de gasto.
A prevenção a fraudes também faz parte dessa equação.
“Os processos de segurança estão cada vez mais se apoiando em soluções com inteligência artificial, o que é muito bom. E têm que ser calibrados para não gerar falsos positivos e criar obstáculos num volume maior do que o desejado”, afirmou Paulo.
Além da autorização e da prevenção a fraudes, a guarda dos recursos também preocupa. Carteiras conectadas à internet, as hot wallets, ficam mais expostas a ataques, enquanto as cold wallets, desconectadas, não servem para o uso cotidiano, explica Gerber.
“Se você estiver na custódia de uma empresa grande, tem que estar confiando nessa empresa. Tudo isso ainda são questões que geram preocupações de risco, mesmo para quem gosta de risco”, disse.
Fabrício, por sua vez, distingue os riscos que um usuário aceita correr daqueles que prefere evitar.
“Sou superconfortável em correr o risco da volatilidade do Bitcoin, mas não quero correr risco de custódia, risco de fraude, risco da governança de onde esse ativo está custodiado”, afirmou.
Nesse cenário, parte das respostas vem da regulação. Como mostrou o Finsiders Brasil, o BC passou a supervisionar os prestadores de serviços de ativos virtuais (PSAVs) no Brasil, e as empresas do setor têm até 30/10 para pedir licença. Fabrício discorda de quem vê as novas regras como freio à inovação.
“Não é direcionado ao segmento cripto. Teve que subir um pouco a barra para exigir um nível de governança e de comprometimento das empresas, sejam fintechs, sejam instituições de pagamento”, disse.
Ainda assim, uma questão segue sem resposta: quando um agente fizer uma operação indevida, a responsabilidade poderá recair sobre a empresa que criou o agente, sobre quem guardou os recursos ou sobre o usuário que deu a permissão. Enquanto essa definição não estiver clara, os robôs que pagam robôs devem continuar mais perto dos laboratórios do que do bolso do consumidor.